Paraguay · Investigación
Ueno: el banco que se prestaba a sí mismo
El 2 de noviembre el Banco Central del Paraguay intervino al quinto banco privado del país. Tenía 2,9 millones de clientes, 380 millones de dólares del instituto de jubilaciones y un índice de solvencia por debajo de la mitad del mínimo legal. El informe oficial lista 22 empresas vinculadas que recibían préstamos a sola firma. Y el regulador que debía controlarlo había presidido la entidad antes de llegar al Banco Central.
Un banco puede quebrar por mala suerte, por un error de cálculo o por un ciclo económico que se le dio vuelta. Y puede quebrar por una razón distinta: porque el dinero que le confiaron fue prestado a las empresas de sus propios dueños, sin garantías, y nunca volvió.
Lo que el Banco Central del Paraguay denunció ante la Fiscalía el pasado 2 de noviembre pertenece a la segunda categoría. Y conviene aclarar de entrada qué es lo que está probado, qué es lo que está imputado y qué es lo que todavía nadie demostró, porque en un caso de esta magnitud la tentación de juntar todo en una sola bolsa es grande y es un error.
01Qué pasó
Ueno bank era el quinto banco privado del Paraguay. Nació como financiera y creció hasta tener 2,9 millones de clientes en un país de poco más de seis millones de habitantes, procesando más de tres millones de transacciones diarias. Se presentaba como banco digital.
El Banco Central inició el procedimiento de resolución al constatar que el índice de solvencia había caído por debajo del 50% del mínimo regulatorio. No por debajo del mínimo: por debajo de la mitad del mínimo.
Con la medida, los activos y pasivos quedaron congelados. Lo que eso significa en la práctica:
También quedaron congelados fondos de la ANDE, la empresa eléctrica estatal, y de la represa de Itaipú, cuyos montos no fueron informados. La Cámara de Diputados aprobó con modificaciones un proyecto que habilita un anticipo de hasta G. 121 millones por depositante; volvió al Senado.
Quien tenga más de 38.600 dólares en una cuenta depende de lo que arroje el balance de exclusión de activos y pasivos que haga la Superintendencia de Bancos. Para una empresa mediana, eso significa que su caja quedó sujeta al resultado de una liquidación.
02El mecanismo: préstamos a sola firma
Acá está el corazón del caso, y está en un documento oficial, no en una filtración.
Según el informe del Banco Central que dio origen a la denuncia penal, Ueno otorgaba créditos a empresas vinculadas al propio grupo a sola firma, sin garantías reales y con plazos de hasta diez años, por montos que, en los términos del informe, «sobrepasaban groseramente» la capacidad de pago de las deudoras.
El informe identifica 22 sociedades vinculadas. Vale la pena leer la lista completa, porque la variedad de rubros dice tanto como los nombres:
Los montos que figuran en la imputación fiscal, en guaraníes:
Esa última línea merece explicación, porque es la operación técnicamente más elocuente. Vender cartera significa transferirle a un tercero los créditos que el banco tiene a cobrar. Si se la vende a una empresa del propio grupo, el efecto contable es que los créditos malos desaparecen del balance del banco, que a cambio registra un activo limpio. El problema no se resolvió: cambió de casillero.
El circuito, en tres pasos
El informe del Banco Central no describe préstamos sueltos. Describe un sistema, y le pone nombre: un «circuito cerrado de triangulación de dinero».
Paso uno. Ueno presta o concede un sobregiro a una empresa vinculada.
Paso dos. Los fondos salen de inmediato hacia las firmas centrales del grupo —itti, Redisa, Redipro y Vinanzas— para pagar las obligaciones de esas firmas.
Paso tres. Cuando vencen las cuotas del préstamo, esas mismas firmas centrales le devuelven fondos a la prestataria para que simule el pago.
El efecto es doble: el crédito aparece como vigente y al día, y el grupo se financia esquivando los límites legales de préstamos a partes vinculadas.
Las operaciones concretas que documenta el informe, con fecha:
26 set 2025
30 oct 2025
29 dic 2025
26 set 2025
31 oct 2025
29 dic 2025
15 jun 2026
Redisa es Red Digital S.A. y Redipro es Red Digital de Procesamiento S.A. Los sobregiros de Grupo M de enero a mayo de 2026 también fueron transferidos a itti, Redipro y Redisa, y la primera cuota de uno de sus créditos, el 29 de abril de 2026, se pagó con fondos de itti. TUIU S.A. repitió el mismo patrón: préstamos y sobregiros girados de inmediato a itti, Redisa y Redipro, y pagos que provenían de la recirculación entre sociedades del grupo y no de su actividad propia.
Grupo Hendy tenía ingresos promedio de G. 73 millones mensuales en 2025 y patrimonio neto negativo al cierre de 2024. El Banco Central consigna que no encontró en esa empresa una fuente de repago propia: dependía de fondos de itti, Redisa, Redipro y Vinanzas.
Fijate además la última fila de la tabla. El préstamo de 20 millones de dólares a SATEC es del 15 de junio de 2026, y salió completo hacia Vinanzas ese mismo día. El circuito seguía andando cuatro meses y medio antes de la intervención.
Y la maniobra para que no contaran como vinculadas
Acá está la parte que explica cómo se esquivaban los topes, y es la más clara de todas porque no requiere interpretación contable.
Ser «persona vinculada» es lo que activa los límites legales de crédito. Si una empresa deja de contar como vinculada, el tope deja de aplicarle. Y eso es exactamente lo que se intentó: Ueno buscó desvincularse formalmente de MOWI, Grupo M y Grupo Hendy.
El caso de Grupo Hendy está documentado paso a paso. itti Saeca la controlaba desde octubre de 2023. El 30 de setiembre de 2025 le vendió el 90% a Vanessa Godoy, y el 10% restante, en manos de itti y del Grupo Vázquez, pasó a Óscar Urdapilleta.
Lo que verificaron los supervisores del Banco Central: Urdapilleta figuraba en el sistema interno Bankitti como funcionario de itti Saeca y ocupaba cargos en otras sociedades vinculadas. Godoy también tenía cargos en firmas relacionadas. Y varias de esas empresas declaraban el mismo domicilio fiscal que el Grupo Vázquez.
La venta fue a personas que trabajaban para el grupo. Y el primer crédito grande a Grupo Hendy, los G. 91.334 millones, es del 26 de setiembre de 2025: cuatro días antes de esa venta.
03Los imputados y los delitos reales
Acá hay que ser preciso, porque es donde circula más confusión.
La Fiscalía imputó a 27 personas. El principal es Federico Miguel Vázquez Villasanti, vicepresidente primero de la entidad, con pedido de prisión preventiva; se entregó a la Policía. Siete directivos más —Juan Manuel Gustale Cardoni, Julio Daniel Rey Fernández, Diana Leticia Mongelos González, Mariana Isabel Torres Rubiani, Alejandro Gómez Abente, Diego Fernando Duarte Schussmuller y el ex síndico Miguel Ángel Almada Frutos— con pedido de arresto domiciliario y tobillera electrónica. Y diecinueve personas vinculadas a las sociedades, con pedido de fianza.
Los delitos imputados son cuatro:
Los fiscales del caso son Francisco Cabrera, Jorge Arce, Yeimy Adle y Silvio Corbeta. El juez es Rodrigo Estigarribia, del Juzgado Penal de Garantías Especializado en Delitos Económicos N° 2, con audiencia de imposición de medidas fijada para el jueves 5 de noviembre a las 7:30. Las medidas, al momento de escribir esto, están pedidas y no resueltas.
04El regulador había presidido el banco
Si hay un dato que explica por qué esto no se detectó antes, es este, y no requiere ninguna teoría.
Carlos Carvallo presidió Financiera Ueno, la antecesora de Ueno bank, antes de asumir como presidente del Banco Central del Paraguay en 2023.
Es decir que el organismo encargado de supervisar a la entidad, de detectar el deterioro de su solvencia y de resolver su intervención estuvo encabezado, durante todo el período en que la entidad creció y se deterioró, por quien había dirigido a esa misma entidad.
Carvallo firmó su renuncia después de la intervención, aunque aclaró que permanecería «provisionalmente en el cargo». Sostuvo que se trata de «un hecho puntual y aislado» y que el sistema financiero paraguayo «se mantiene sólido y saludable». El presidente Santiago Peña nombró un nuevo director del Banco Central y presentó un proyecto de ley para devolver los ahorros.
Lo vieron tres semanas antes
Y acá está el dato que desarma la idea de que esto fue una sorpresa.
El 8 de octubre de 2026, tres semanas y media antes de la resolución, se conoció que el Banco Central ya había detectado la maniobra de desvinculación. Los supervisores concluyeron que MOWI, Grupo M y Grupo Hendy debían volver a considerarse personas vinculadas, identificaron a los compradores de las acciones como funcionarios del propio grupo usando su sistema interno, y señalaron que las operaciones estarían «más allá del tope legal permitido» según el marco de la Resolución Nº 3, Acta Nº 25/2017.
Lo que pidieron fue recalcular la exposición crediticia consolidada para verificar el cumplimiento de los límites.
No hay reportado un sumario, ni una sanción, ni una intimación.
La Superintendencia de Bancos enumeró además las fallas de control: análisis de riesgo deficiente, evaluación insuficiente de la capacidad de repago y falta de seguimiento de los proyectos declarados como destino de los préstamos. Los antecedentes se enviaron a la Fiscalía.
La cronología de lo que se sabía y cuándo
Entre la emisión internacional y la intervención pasaron ocho meses. Entre el anuncio de «muy buenas noticias» y la intervención, doce días.
Conviene detenerse en el peso del Estado dentro de esa estructura. A fines de junio de 2026, los depósitos públicos en Ueno eran de unos 5 billones de guaraníes, equivalentes a 869 millones de dólares: el 29% del total de depósitos del banco. Casi un tercio del fondeo de un banco privado venía del sector público.
Y Ueno era el único banco paraguayo con títulos cotizando en mercados internacionales, lo que significa que su deterioro quedó registrado en el precio de esos bonos antes de que el regulador actuara. El mercado lo marcó en octubre. La resolución llegó en noviembre.
Una aclaración necesaria: que haya presidido la financiera no prueba por sí mismo que haya encubierto nada. Lo que configura es un conflicto de interés estructural, de los que las normas de buen gobierno existen para evitar precisamente porque no hace falta mala fe para que produzcan daño. La pregunta que corresponde hacerle a la institución no es si hubo complicidad, sino cómo se permitió esa designación.
05Luxemburgo y las 58 acciones
Acá entra el hilo político, y conviene manejarlo con la cronología en la mano porque es un dato de registro, no una denuncia.
La investigación periodística que lo estableció es de ABC Color y se publicó en abril de 2025, un año y medio antes del colapso.
Consultado por ABC Color sobre su participación, Francisco Peña Palacios respondió: «Pregúntenle a ellos». Y agregó: «No sé en carácter de qué me estás llamando».
Santiago Peña, por su parte, niega ser miembro, accionista o inversor de Ueno bank.
Para qué servía la sociedad luxemburguesa
Las 58 acciones del hermano del presidente son un detalle. Lo importante de U Holdings es otra cosa, y surge de la nómina de accionistas que el propio banco publicaba y del informe de calificación de marzo de 2026: esa sociedad era el centro de toda la estructura de control.
U Paraguay S.A. — el 100% lo tiene U Holding S.à r.l., la luxemburguesa
U Holding S.à r.l. — Grupo Vázquez 90,06% · OTP Bank Plc 6,4% · minoritarios 3,54%
Grupo Vázquez — Federico Miguel Vázquez Villasanti tiene el 94,03% de los votos
Leída de abajo hacia arriba, la cadena dice que el principal imputado de la causa controlaba, a través de tres sociedades y una de ellas en Luxemburgo, prácticamente la totalidad de los votos del banco. No era un directivo con firma: era el dueño de la estructura entera.
Hay además un accionista que no se espera encontrar ahí: OTP Bank Plc, con sede en Budapest, el mayor banco de Hungría, con el 6,4% de la luxemburguesa y un aporte de 30 millones de dólares totalmente capitalizado en el banco, según el informe de calificación.
Y acá vale la pregunta que el caso deja planteada y que no tiene respuesta simple. El banco operaba exclusivamente en Paraguay: sus 2,9 millones de clientes eran paraguayos, sus depósitos eran guaraníes del instituto de jubilaciones, de la empresa eléctrica estatal y de Itaipú. ¿Qué función cumple una sociedad luxemburguesa en el control de un banco que no tiene en Luxemburgo un solo cliente, un solo empleado ni una sola operación?
Hay respuestas legítimas —atraer inversores europeos es una, y de hecho ahí está OTP— pero todas obligan a explicar. Una sociedad vehicular en una jurisdicción de baja tributación reduce la carga fiscal del grupo y limita la responsabilidad patrimonial de sus dueños. Eso no es una acusación: es la descripción del producto, y los estudios que las constituyen lo publicitan así.
Una precisión sobre las cifras: la participación del 17,8% que consignaba ABC en marzo de 2025 y el 91,21% de diciembre de 2025 pueden no estar midiendo exactamente lo mismo, y conviene contrastarlas contra las nóminas intermedias que el banco publicaba. Lo que no está en discusión es el orden de la cadena.
Dicho todo esto, hay que decir también lo que estos registros no prueban. No prueban que el hermano del presidente participara de las operaciones del banco con el Estado, ni que haya recibido dividendos de ellas, ni que haya cometido delito alguno. Lo que establecen es un hecho societario con fechas: durante poco menos de un año tuvo una participación minoritaria en el vehículo luxemburgués que controlaba un 17,8% del banco al que el instituto de jubilaciones le colocaba cientos de miles de millones de guaraníes. No está imputado.
06El IPS: el depositante cautivo
La cifra que conecta el entramado societario con el dinero público es esta: el Instituto de Previsión Social le colocó a Ueno unos G. 992.000 millones —cerca de un billón de guaraníes— solo en certificados de depósito de ahorro entre 2024 y 2025. Y Ueno concentraba inversiones del IPS desde agosto de 2023.
Es lo que explica el apodo con el que la prensa paraguaya lo venía nombrando desde antes del colapso: el banco amigo.
Y es lo que explica por qué la caída de un banco privado congeló los haberes de 32.000 jubilados. Un instituto de seguridad social que concentra fondos en una sola entidad no está diversificando riesgo: está transfiriéndolo a sus afiliados.
07El 5G: un mes entre la constitución y la adjudicación
Este capítulo es anterior al colapso bancario y es el que más lejos llega, porque involucra el contrato tecnológico más grande del país.
Dos abonados. En una adjudicación cuestionada, entre otras cosas, por un requisito de cien mil clientes.
Y acá aparece el cruce que vuelve todo un solo expediente: tres de los nombres del directorio de la adjudicataria del 5G figuran entre los 27 imputados en la causa del banco. César Manuel Astigarraga Lambaré, Luis Ernesto Angulo Rivera y Guillermo Vázquez Muniagurria aparecen imputados por Grupo M S.A., la sociedad que recibió G. 237.105.585.238 en créditos y cuya deuda equivalía a 11,85 veces sus ingresos.
Una precisión de método: las fuentes no afirman expresamente que se trate de las mismas personas físicas, y los apellidos compuestos pueden coincidir. Pero son tres nombres del mismo directorio, y la propia prensa paraguaya ya vinculaba a la adjudicataria con el grupo del banco.
Otra precisión, porque las fuentes difieren y conviene decirlo: hay coberturas que describen a Nubicom Paraguay S.A. como vinculada empresarialmente al Grupo Vázquez, y otra que indica que está controlada por la firma argentina Nubicom. Esa discrepancia no está resuelta en la documentación pública.
08Los brazos políticos
El caso tiene una dimensión política que no hay que deducir: está en el Congreso, en la Contraloría, en un comunicado de la propia empresa y en declaraciones con nombre y apellido.
De casa de préstamos a banco, en tres años
Conviene ver primero la velocidad, porque es el dato que más dice. Según la propia reseña histórica del Grupo Vázquez, el grupo nace de dos familias paraguayas: los Villasanti, con un taller mecánico en un barrio obrero de Asunción en 1945 y después Cóndor SACI, distribuidora de Mercedes-Benz desde 1951, y los Vázquez, con el comercio de Brígida Vázquez en el Mercado 4 en 1956 y, sobre todo, con Credicentro, fundada en 1984 por Víctor Hugo Vázquez para dar préstamos pequeños a personas y pymes.
De financiera a banco, con holding en Luxemburgo y absorbiendo otra entidad, en tres años.
Quiénes eran los accionistas
Y acá hay un documento que vale más que cualquier denuncia, porque lo publicó la propia empresa. El 18 de enero de 2021, el diario Última Hora publicó un comunicado de Credicentro con el listado de sus accionistas e inversores. Entre ellos:
Juan Carlos López Moreira — exjefe de Gabinete de Horacio Cartes
Osvaldo Salum — gerente general de Palermo S.A., empresa de Cartes · G. 1.000 millones
Francisco Barriocanal Jiménez Gaona — exasesor de Cartes · G. 1.500 millones
Roberto Moreno Rodríguez — exprocurador general de la República · G. 918 millones
Víctor Galeano Perrone — exsenador y asesor de Cartes · 2,03% de las acciones
Hay además un antecedente de operaciones conjuntas: en mayo de 2019, Basa Capital —la casa de bolsa del Banco Basa, del entorno de Cartes— emitió bonos junto con Credicentro por G. 50.000 millones a través de la Bolsa de Valores de Asunción. El gerente general de Basa Capital en ese momento era Alejandro Gómez Abente.
Ese nombre figura entre los directivos de Ueno bank detenidos esta semana. Las fuentes no afirman expresamente que se trate de la misma persona física, pero el nombre coincide por completo, incluido el segundo apellido.
Y según una publicación de ABC Color del 7 de abril de 2025, empresas del Grupo Vázquez acumulaban acuerdos y contratos con el Estado por 317 millones de dólares.
Dos aclaraciones indispensables. La relación que estos datos establecen es de accionariado y operaciones compartidas, no de dirección: nada de esto prueba que Horacio Cartes haya dirigido el Grupo Vázquez, ni Ueno bank, ni que se haya beneficiado de sus operaciones, y la publicación paraguaya que los reunió los presenta explícitamente como conexiones y preguntas. Lo que sí queda establecido es que, en 2021, el actual presidente de la República y un conjunto de exfuncionarios y colaboradores del expresidente Cartes figuraban como accionistas de la entidad que tres años después sería Ueno bank.
La versión de que el presidente del Banco Central renunció por presión de Cartes fue publicada por La Política Online y corresponde leerla como lo que es: una versión periodística, no un hecho acreditado.
El Congreso y los organismos de control
El senador Rafael Filizzola viene denunciándolo desde antes del colapso. En mayo de 2026 habló de «extrema codicia y corrupción de Peña y su entorno en la entrega de la red 5G». En setiembre denunció que el grupo «compra uno de los bancos a punta de pistola y bajo amenazas». Son acusaciones de un legislador, no hechos probados, y corresponde leerlas como lo que son.
La Contraloría General de la República investiga la adjudicación del 5G con una auditoría especial, y sus observaciones apuntan a que la documentación no acredita servicio comercial efectivo. Conatel, el regulador de telecomunicaciones, encabezado por Juan Carlos Duarte, sostuvo en cambio que la empresa ya ofrecía el servicio, y en junio de 2026 lanzó una nueva licitación de bandas en medio de los cuestionamientos a la anterior.
Tras la intervención, el vicepresidente Pedro Alliana puso en pausa su precandidatura presidencial. Y cerraron cuatro medios de comunicación vinculados a la matriz del banco.
El Grupo Vázquez, además del banco, es un grupo de distribución turística: es dueño de Uela y notificó ante la Conacom la compra de participaciones en Kostas Viajes y Turismo, Compañía de Desarrollo Turístico, Intertours y Consolid. Ueno financiaba compras en esas agencias con reintegros y cuotas sin interés. Eso acredita vínculo comercial y no prueba que esas agencias recibieran los créditos observados por el Banco Central; la prensa paraguaya lo aclara expresamente y corresponde repetirlo.
09Dónde termina el delito y empieza el vacío legal
Esta distinción es la más importante del caso, y es la que suele perderse cuando todo se mete en la misma bolsa.
Una sociedad de responsabilidad limitada en Luxemburgo es, en sí misma, un vehículo perfectamente legal. Miles de grupos empresariales legítimos las usan, y existen por razones reales de financiación y transferencia de activos entre jurisdicciones. El problema es que la misma herramienta sirve para dos cosas y no distingue: el holding que organiza una inversión regional y el que diluye la trazabilidad de los fondos tienen la misma forma jurídica.
De ahí que las causas penales como esta lleguen siempre tarde y por otro lado. No se persigue la estructura, que es lícita: se persigue lo que se hizo con el dinero de los depositantes una vez que la estructura ya estaba montada y había dejado de ser rastreable desde afuera.
10Quién lo revisó antes de los 350 millones
Queda una pregunta que no es sobre Paraguay sino sobre cómo funciona la validación de un banco en los mercados internacionales.
El 3 de marzo de 2026, ocho meses antes de la intervención, Ueno colocó 350 millones de dólares en mercados internacionales. Fue la mayor emisión corporativa en la historia del Paraguay, y el banco era el único del país con títulos cotizando afuera.
Marco — Rule 144A y Regulation S, bajo ley del estado de Nueva York
Demanda — sobredemanda de 1,5 veces el monto ofrecido
Colocadores — Bank of America y JP Morgan, como Global Coordinators y Joint Book-Runners
Asesores legales internacionales — Cleary Gottlieb y Clifford Chance
Asesores legales locales — FERRERE y Gross Brown
Destino declarado de los fondos — otorgar más créditos a empresas paraguayas
FERRERE es un estudio regional de origen uruguayo con oficinas propias en varios países. El mandato lo ejecutó su oficina paraguaya, como corresponde porque ejercer en Paraguay exige matrícula paraguaya, y el propio estudio lo publicó en su sitio como novedad institucional. También había asesorado, junto con Gross Brown, la fusión por absorción de Visión Banco por parte de Ueno, autorizada por el Banco Central mediante Resolución Nro. 22, Acta Nro. 27, del 21 de junio de 2024. Ese trabajo fue liderado por el socio Carlos Codas.
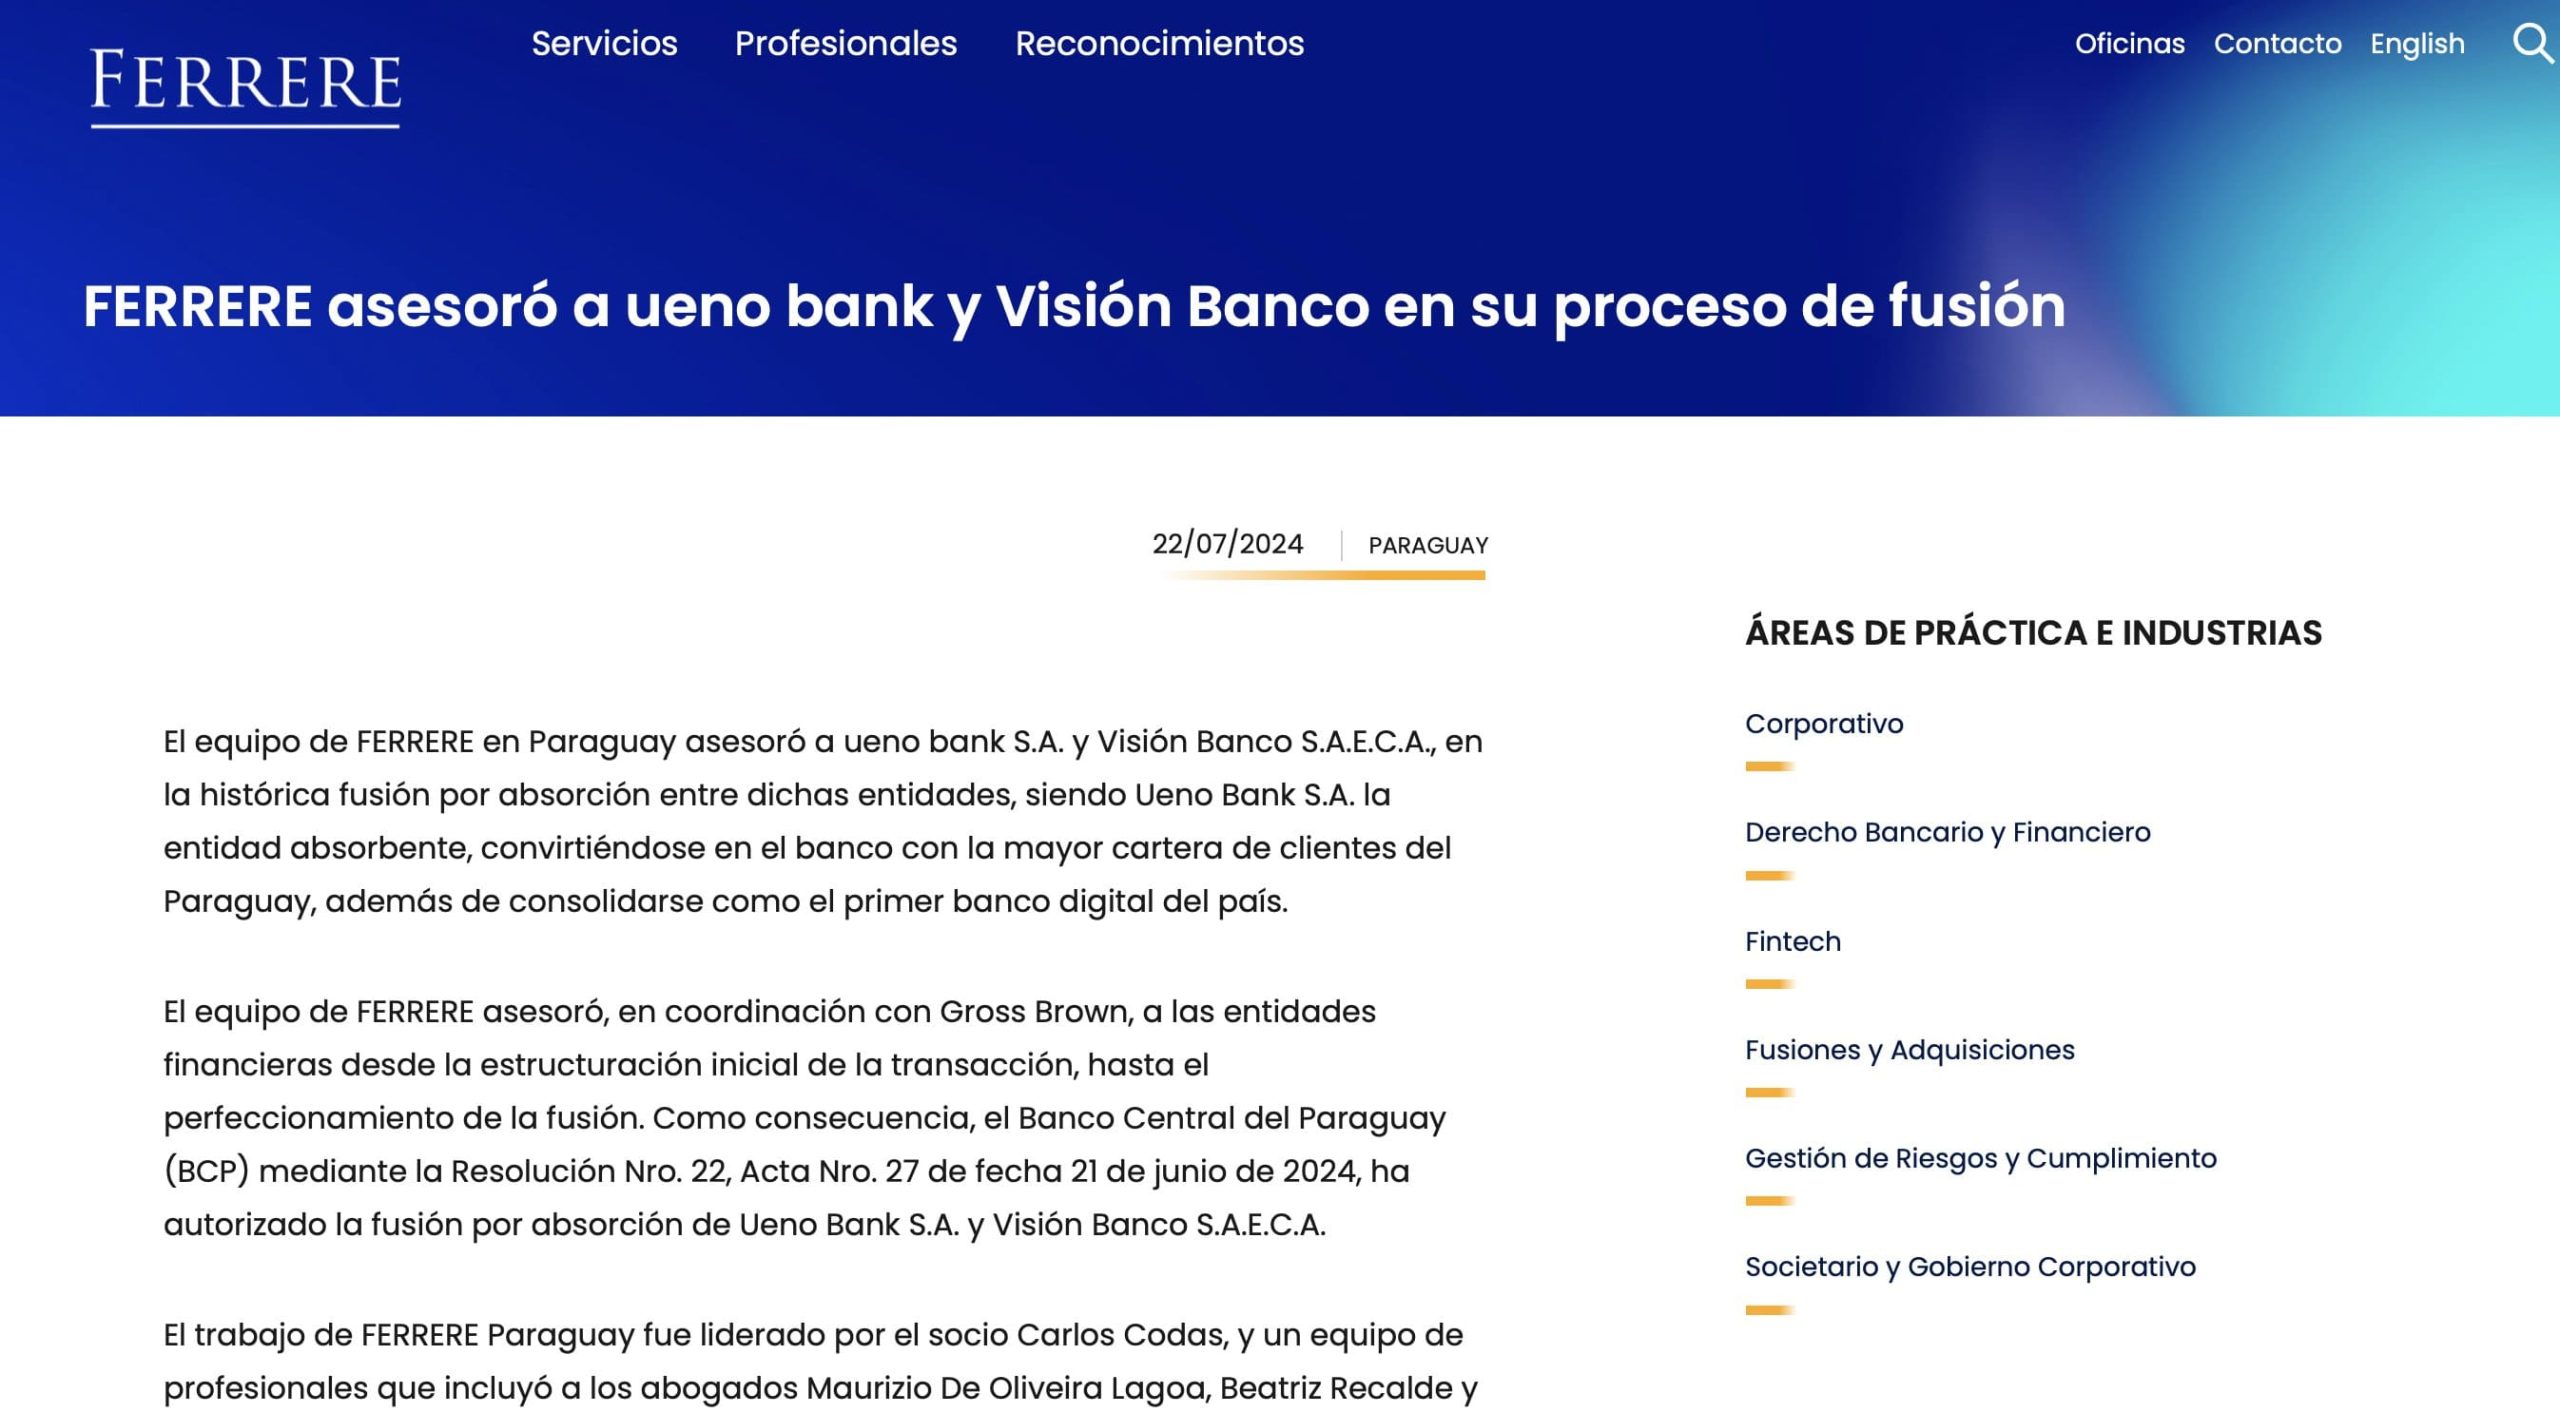
Comunicado publicado por FERRERE en su sitio institucional el 22 de julio de 2024. Consigna que el equipo de FERRERE en Paraguay asesoró a Ueno bank S.A. y Visión Banco S.A.E.C.A. en la fusión por absorción, en coordinación con Gross Brown, desde la estructuración inicial de la transacción hasta su perfeccionamiento, y que el trabajo fue liderado por el socio Carlos Codas junto a los abogados Maurizio De Oliveira Lagoa, Beatriz Recalde y otros profesionales. Menciona la Resolución Nro. 22, Acta Nro. 27 del Banco Central del Paraguay, del 21 de junio de 2024, que autorizó la fusión.
Conviene decir con todas las letras lo que esto es y lo que no es. Asesorar una fusión bancaria o una emisión de títulos es ejercicio lícito de la profesión, y colocar bonos es el negocio ordinario de un banco de inversión. Nada de lo que sigue atribuye a ninguno de esos asesores o colocadores conducta irregular, y ninguno de ellos figura en la denuncia del Banco Central, en la imputación fiscal ni en los pedidos de informe del Congreso paraguayo.
Qué firma un asesor en una emisión así
Pero vale explicar qué significa poner el nombre en una operación bajo Rule 144A, porque no es solo redactar.
En ese tipo de colocación, los asesores legales emiten lo que en la jerga se llama una carta de aseguramiento negativo: una declaración de que nada llegó a su conocimiento que indique que el documento de oferta contenga afirmaciones falsas u omisiones relevantes. Esa carta es parte del producto que se vende, y es una de las razones por las que un inversor institucional compra.
Y acá está la contracara, que corresponde decir con la misma claridad: esa revisión se apoya en lo que el emisor informa, y los abogados no son auditores. Si el cliente montó un circuito cerrado de triangulación y además diseñó una operación societaria para que esos créditos dejaran de computar como exposición a partes vinculadas, es enteramente posible que quien revisó los documentos no lo haya visto.
Las fechas
Con eso dicho, el orden de los hechos se sostiene solo.
Quien compró esos títulos en marzo pagó 99 centavos por dólar. En octubre valían 87. La pregunta que deja el caso no es quién hizo mal su trabajo: es qué alcanza a ver una revisión documental cuando lo que hay que encontrar fue diseñado para no figurar en los documentos.
11Qué queda
Un banco con 2,9 millones de clientes, casi un tercio de su fondeo proveniente del Estado y el 98,25% de sus votos en manos de una cadena que terminaba en una sociedad luxemburguesa, le prestaba a las empresas de su propio grupo sin garantías reales y a diez años de plazo, y esas empresas giraban el dinero de vuelta al grupo el mismo día.
Cuando los límites legales empezaron a apretar, la respuesta no fue dejar de prestar: fue vender las acciones de las deudoras a dos personas que trabajaban para el grupo, para que dejaran de contar como partes vinculadas.
El regulador detectó esa maniobra y pidió un recálculo. El organismo que debía supervisarlo estaba presidido por quien había dirigido la entidad. Y entre medio, el banco colocó 350 millones de dólares en Nueva York con sobredemanda.
Hoy hay 27 imputados, 380 millones del instituto de jubilaciones congelados, 32.000 jubilados sin cobrar, un pedido de juicio político con 35 firmas en Diputados contra el presidente y el vicepresidente, y un proyecto de emisión de bonos por 1.900 millones de dólares para cubrir el agujero.
Esa última cifra es la que conviene retener, porque es la que fija quién paga. El Fondo de Garantía cubre hasta unos 38.600 dólares por persona. Lo que exceda ese tope depende de la liquidación. Y lo que el Estado ponga para sostener el sistema, lo pondrá endeudándose.
No hay imputación por lavado de activos. Es el cargo que más se menciona y el que no figura. Puede aparecer si la investigación avanza sobre el destino de los fondos; hasta hoy no está.
Las medidas cautelares están pedidas, no resueltas. La audiencia es el jueves 5 de noviembre. Prisión preventiva, arrestos domiciliarios y fianzas son pedidos de la Fiscalía.
Quién controla Nubicom Paraguay. Las fuentes difieren entre el Grupo Vázquez y la firma argentina. No está resuelto en la documentación pública.
Qué hizo exactamente el hermano del presidente. El registro luxemburgués establece una participación minoritaria durante menos de un año. No hay prueba pública de que haya participado de operaciones del banco con el Estado, ni está imputado.
El destino final de los fondos. Lo que el informe del Banco Central describe es el otorgamiento de los créditos. Dónde terminó el dinero es materia de la investigación y hoy no se conoce.
Si la licencia 5G se cancela. La Contraloría advirtió que podría perderse si no se presta el servicio. Con dos abonados, la pregunta está abierta.
Quiénes compraron los bonos. La colocación se hizo entre inversores institucionales calificados bajo Rule 144A y Regulation S. No hay información pública sobre la identidad de los tenedores.
Bastión se sostiene con trabajo, no con publicidad. Si esto te aportó algo, invitame un café.
☕ Invitame un caféFuentes
Bastión · Paraguay